


#DHDL
Sauberkugel: Was steckt hinter dem „Bauchgefühl“?
 Mittwoch, 30. September 2026

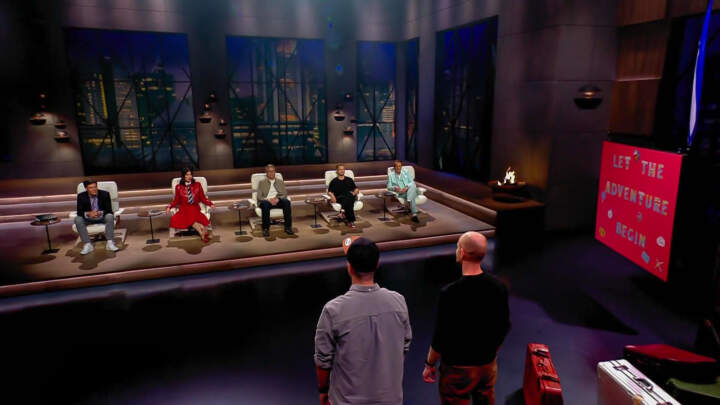
Susanne und Bernd Schmekel sind ein Gründerpaar, haben zwei Kinder und pitchen die No Crumbs GmbH. Ihre beiden Produkte lösen ein Problem, das viele kennen und wenige benennen: Krümel, Sand und Staub in Handtaschen, Jackentaschen, Schulmäppchen und in Ritzen, die man niemals so wirklich weg bekommt. Doch sie haben es geschafft, denn ihre Sauberkugel ist eine klebrige Gummikugel in einem Gitternetz, die bei jeder Bewegung durch die Tasche rollt und dabei aufsammelt, was dort nicht hingehört. Ist sie voll, klickt man sie auf, wäscht sie mit einem Tropfen Spülmittel ab und legt sie zurück.
Der Saubergeist ist das flexible Pendant für enge Stellen wie bei der Mittelkonsole im Auto. Beide sind wiederverwendbar und die Sauberkugel ist sogar patentgeschützt.
Auch die Zahlen, die die beiden klugerweise bereits im Pitch nennen, können sich sehen lassen: über 1,5 Millionen verkaufte Stück und 8 Millionen Euro Umsatz in acht Jahren. 80 Prozent Marge auf beide Produkte und zehn Prozent Gewinn jedes Jahr – nach den Gehältern der Gründer, also ein echt profitables Unternehmen.
Sie sind im größten Drogeriemarkt Deutschlands gelistet und allein im letzten Jahr gingen 120.000 Sauberkugeln über die Ladentheke. Man verkauft aber auch bereits in anderen Ländern wie Japan, den USA, Taiwan oder Korea.
Doch die Frage, die die Diskussion prägen soll, fällt schon sehr früh: Bereits während des Pitches stellen die Löwen Fragen zu den Umsätzen, und wollen unter anderem wissen, ob sich diese steigend oder flach entwickelt haben.
Die Antwort ist „konstant“, was die Löwen zunächst zufrieden zu stellen scheint, denn der Pitch geht erst einmal weiter. Allerdings begründet das Paar am Ende seinen Kapitalbedarf damit, dass sie mit der Nachfrage kaum noch hinterherkommen.
Für Investoren sind das zwei Angaben, die erst einmal einen Widerspruch zu erzeugen scheinen: Wenn die Nachfrage größer ist als das, was geliefert werden kann, wäre ein wachsender Umsatz zu erwarten – zumindest bis zur Kapazitätsgrenze. Bleibt er über Jahre konstant, liegt diese Grenze offenbar woanders. Entweder man ist die ganze Zeit an dieser Grenze und sollte Wege finden, diese nach oben zu verschieben. Oder irgendetwas stimmt nicht.
Es ist die Frage, die an dieser Stelle jeder Investor stellen muss, und so lässt insbesondere Frank Thelen auch nicht locker und stellt bald die Frage, die den Kern trifft: Warum wurde in acht Jahren niemand eingestellt, warum kein Vertriebler, der ähnliche Produkte schon in die Regale gebracht hat?
Damit ist der eigentliche Dreh- und Angelpunkt benannt, und es geht nicht darum, den beiden einen Fehler vorzuwerfen. Es geht darum, herauszufinden, ob der flache Umsatz ein Symptom eines lösbaren Engpasses ist, wie zum Beispiel schlicht fehlendes Kapital für die Vorproduktion, begrenzte Produktionskapazität, keine Vertriebskraft neben dem Tagesgeschäft. Oder ob er ein Hinweis darauf ist, dass die Nachfrage für eine deutlich größere Skalierung doch nicht reicht? Dann ist es ein gutes, profitables Geschäft in genau der Größe, die zu ihm passt, das Modell hätte aber für Investoren vermutlich keinen Platz.
Was auch gar nicht schlimm ist.
Von außen ist das schwer zu entscheiden, und in den gesendeten Minuten wird es nicht zweifelsfrei aufgelöst. Für beide Lesarten gibt es Indizien. Eine achtjährige Listung im größten Drogeriemarkt des Landes und Anfragen aus Asien und den USA sprechen für echte Nachfrage. Ein über Jahre konstanter Umsatz spricht dafür, dass irgendwo eine Grenze liegt. Welche es ist, würden nur Zahlen pro Kanal zeigen: Wie schnell dreht die Ware im Regal, wie hoch sind die Nachbestellungen, und was ist aus den Anfragen geworden, die nicht bedient werden konnten?
Etwas später erklärt das Gründerpaar auch ganz konkret, dass sie große Aufträge oft nicht annehmen können, weil sie die Vorproduktion nicht stemmen können. Das ist kein Wachstumskapital im klassischen Sinne, sondern Working Capital.
Dafür gibt es zwar Instrumente, die keine Anteile kosten – Warenfinanzierung, Factoring, eine Kontokorrentlinie. In der Praxis sind die für kleine und junge Unternehmen aber oft schwer zu bekommen, weil Banken diesem Segment nach wie vor zurückhaltend gegenüberstehen. Und ein hoher Vorfinanzierungskredit auf eigenes Risiko ist außerdem etwas, wovor viele Gründer zurückschrecken – verständlicherweise, denn das Risiko bleibt dann vollständig bei ihnen. Dass die Löwen bekanntermaßen neben dem Investment häufig auch Warenvorfinanzierung und Einkaufsstrukturen mitbringen, macht die Beteiligung hier zu einer nachvollziehbaren Wahl.
Am Ende liegen drei Angebote auf dem Tisch, und das Paar entscheidet sich für Ralf Dümmel, der 250.000 Euro für 20% angeboten hatte.
Was bleibt, ist ein Fall, der sich einer schnellen Bewertung entzieht, aber hoch interessant erscheint. Zwei Menschen haben neben zwei kleinen Kindern acht Jahre lang ein profitables Unternehmen aufgebaut, eine gewissen Schwelle damit aber nie überspringen können.
Nun haben sie alle Chancen, dies endlich zu tun.
Tipp: Alles über die Vox-Gründershow gibt es in unserer großen DHDL-Rubrik.
Startup-Jobs: Auf der Suche nach einer neuen Herausforderung? In der unserer Jobbörse findet Ihr Stellenanzeigen von Startups und Unternehmen.
Foto (oben): RTL
Aktuelle Stellenangebote
Alle
Lissmac Maschinenbau GmbH
Mitarbeiter Online Marketing [m/w/d]
E.ON Inhouse Consulting GmbH
Social Media Specialist (m/w/d)
Amazon Workforce Staffing
Data Center Engineering Operations Technician, DCEO
Mercedes-Benz Customer Solutions GmbH
Online Marketing Manager*in
tk accelis IoT GmbH
SPS-Programmierer, Siemens S7 (m/w/d)
ITK One GmbH
Digital Media & Content Manager (m/w/d)
BANNERKÖNIG GmbH
Online-Marketing-Manager (m/w/d) Strategieplanung und Koordination

Waldhausen GmbH & Co. KG
Social Media Manager (m/w/d)

.wtv Württemberger Medien GmbH & Co. KG
Sales-Manager (m/w/d) Online-Marketing
