#Technologiemacht
Software ist keine Sicherheit
Vor Kurzem habe ich in Frankfurt eine Keynote gehalten. Im Publikum saßen Menschen, die beruflich Kapitalströme bewerten. Danach entstand eines dieser Gespräche, die länger nachwirken als der eigene Vortrag. Der entscheidende Gedanke war erstaunlich simpel: Physische Produkte bekommen häufig leichter Zugang zu Kapital, weil sie sich beleihen lassen.
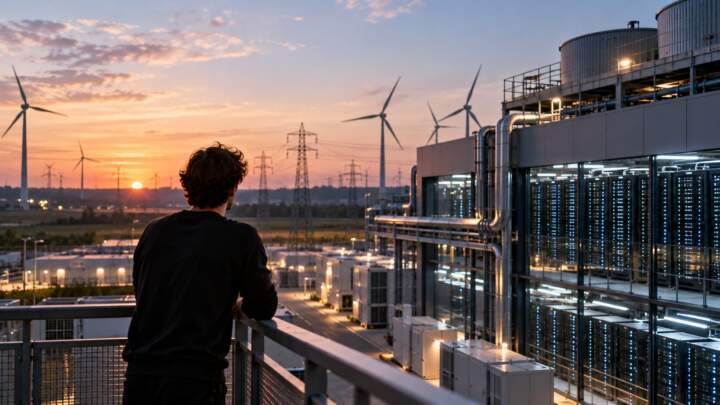
Ein Rechenzentrum steht auf einem Grundstück. Ein Umspannwerk behält auch dann einen Wert, wenn der Betreiber ausfällt. Ein Cluster aus Grafikprozessoren lässt sich weiterverkaufen und wird inzwischen selbst als Kreditsicherheit genutzt. Banken können solche Vermögenswerte bewerten und besichern. Bei einem Sprachmodell ist das deutlich schwieriger. Sein Wert kann erheblich sinken, sobald die nächste Generation auf den Markt kommt.
Ein anderer Kapitalmarkt
Darin liegt eine Asymmetrie, über die in der Startup-Welt erstaunlich wenig gesprochen wird. Eine klassische Softwarefirma finanziert sich vor allem über Eigenkapital. Das ist teuer, führt zu Verwässerung und stammt aus einem vergleichsweise begrenzten Kapitaltopf. Ein Rechenzentrum kann dagegen neben Eigenkapital auch auf Kredite, Projektfinanzierungen, Infrastrukturfonds, Leasingmodelle und Versicherer zurückgreifen. Dahinter steht ein deutlich größerer Kapitalmarkt.
Ganz fair ist die Überschrift deshalb natürlich nicht. Auch Software kann finanzierbar werden, sobald sie verlässlich wiederkehrende Umsätze erzeugt. Venture Debt und umsatzbasierte Finanzierungsmodelle gibt es längst. Entscheidend ist allerdings, was tatsächlich beliehen wird: meist der Cashflow oder der Umsatz, nicht die Technologie selbst.
Wer verstehen will, warum der Ausbau von KI-Infrastruktur derzeit so schnell voranschreitet, sollte deshalb nicht nur auf die Begeisterung der Anleger schauen. Mindestens ebenso wichtig ist die Kapitalstruktur dahinter. Nach Berechnungen von Exponential View wollen allein die sieben größten KI-Infrastruktur-Bauer 2026 rund 863 Milliarden Dollar investieren. Etwa 550 Milliarden davon dürften direkt auf KI entfallen. Solche Größenordnungen wären über Wagniskapital allein kaum erreichbar.
Wo das Geld tatsächlich landet
Ein erheblicher Teil dieses Geldes landet in Bereichen, die in vielen Diskussionen über KI kaum auftauchen. Bei den Baukosten von Rechenzentren zählt die Stromtechnik zu den größten Einzelposten. Je nach Projekt entfallen darauf grob 40 bis 45 Prozent. Dazu gehören Umspannwerke, Schaltanlagen, Notstromsysteme und Verteilung; Kühlung kommt noch hinzu. Der Netzanschluss kann ebenfalls ein eigener erheblicher Kostenfaktor sein.
Das ist für mich einer der interessantesten Aspekte des KI-Booms. Wir reden viel über Modelle, Chips und Plattformunternehmen. Ein beträchtlicher Teil der Wertschöpfung entsteht aber bodenständiger: bei Elektrotechnik, Kühlung, Bau, Netzen und industriellen Komponenten.
Genau hier verändert sich auch die Perspektive auf Geschäftsmodelle. Wer direkt auf der Modellebene baut, bewegt sich im teuersten und zugleich flüchtigsten Teil des Technologie-Stacks. Der Wettbewerb ist global, die Entwicklungsgeschwindigkeit enorm und ein technologischer Vorsprung kann mit jeder neuen Modellgeneration kleiner werden. Gleichzeitig bleibt die Finanzierung stark vom Eigenkapital abhängig.
Spannend sind deshalb Unternehmen, die näher an der physischen Infrastruktur ansetzen. Software, die Rechenzentren schneller plant, Netzanschlüsse beschleunigt, Kühlung effizienter macht, Energie zwischen Standorten optimiert oder den Betrieb automatisiert, adressiert Kunden mit erheblichen Investitionsbudgets. Wer sich in diese Infrastrukturketten integriert, erschließt damit nicht nur einen wachsenden Markt, sondern indirekt auch andere Kapitalströme.
Kapital wird zum strategischen Faktor
Für Gründer ist das keineswegs nur eine Frage für die Finanzabteilung. Die Art, wie ein Geschäftsmodell finanziert werden kann, beeinflusst Geschwindigkeit, Verwässerung und strategischen Spielraum. Ein Startup, das eigene Anlagen betreibt, Hardware vermietet oder langfristige Verträge mit planbaren Umsätzen vorweisen kann, erhält unter Umständen Zugang zu Fremdkapital und muss weniger Eigenkapital abgeben.
Auch aus Investorensicht verändert das die Perspektive. Neben der Technologiequalität zählt, an welcher Stelle der Wertschöpfungskette ein Unternehmen sitzt, wie planbar seine Umsätze sind und welche Finanzierungsquellen ihm zur Verfügung stehen.
Ein Unternehmen mit weniger spektakulärer Technologie kann schneller skalieren, wenn es verlässliche Cashflows erzeugt und nicht für jeden Wachstumsschritt neues Eigenkapital braucht. Umgekehrt hilft die technologisch beste Lösung wenig, wenn das nötige Kapital teuer oder knapp ist.
In einer Phase, in der Kapital über Geschwindigkeit entscheidet, kann die Finanzierungsstruktur selbst zum Wettbewerbsvorteil werden. Deshalb halte ich es für einen Fehler, KI-Unternehmen ausschließlich nach Modellqualität, Team und Marktgröße zu beurteilen. Die Frage, wie viel Kapital ein Unternehmen braucht und zu welchen Bedingungen es darauf zugreifen kann, gehört genauso in die strategische Betrachtung.
Eine Chance für Deutschland
Für Deutschland steckt darin eine Perspektive, die in der aktuellen Debatte oft zu kurz kommt. Seit Jahren fragen wir uns, warum die großen Softwareplattformen überwiegend anderswo entstehen. Gleichzeitig belohnt der Ausbau der KI-Infrastruktur gerade Fähigkeiten, in denen Deutschland traditionell stark ist: Elektrotechnik, Maschinenbau, Energie, Anlagenbau und industrielle Produktion.
Auch viele mittelständische Unternehmen, die in der öffentlichen KI-Debatte kaum vorkommen, sitzen plötzlich an strategisch wichtigen Stellen der Wertschöpfungskette. Sie bauen Komponenten für Stromversorgung und Kühlung, entwickeln industrielle Systeme, betreiben Netze oder verfügen über jahrzehntelanges Know-how bei komplexer Infrastruktur. Der KI-Boom ist damit zunehmend auch eine Industriegeschichte.
Mit Versicherern und Pensionskassen gibt es zudem Kapitalgeber, die langfristige, bewertbare Infrastruktur gut verstehen. Industrielle Kompetenz, Kapital und ein wachsender Infrastrukturmarkt treffen hier grundsätzlich aufeinander.
In der Praxis stoßen wir allerdings schnell auf die bekannten Standortprobleme. Bezahlbarer Strom und schnell verfügbare Netzanschlüsse werden zu einem entscheidenden Faktor. Wenn ein Rechenzentrum länger auf seinen Netzanschluss wartet, als sein Bau dauert, fließt Kapital dorthin, wo Energie günstiger und Genehmigungen schneller verfügbar sind. Deutschland liefert dann womöglich die Transformatoren, während die Infrastruktur selbst anderswo entsteht.
Deutschland muss nicht die nächste globale Softwareplattform hervorbringen, um vom KI-Zeitalter wirtschaftlich zu profitieren. Entscheidend ist, an welchen Stellen der Wertschöpfungskette unsere Stärken liegen und welche Rahmenbedingungen daraus Wachstum machen.
Technologiemacht ist auch Kapitalmacht
Technologiemacht wird häufig als Wettbewerb um die besseren Modelle beschrieben. Das greift zu kurz. Sie hängt mindestens ebenso davon ab, welche Unternehmen Zugang zu welchem Kapital haben, welche Infrastruktur finanziert werden kann und wer dadurch schneller skalieren kann.
Für Gründer, Investoren und Industrieunternehmen lohnt es sich deshalb, beim Blick auf KI nicht nur auf die nächste Modellgeneration zu schauen. Der vielleicht wichtigere Wettbewerb findet eine Ebene darunter statt: bei Rechenzentren, Energie, Netzen, Kühlung, Finanzierung und der Frage, wer die Voraussetzungen dafür schafft, dass aus Technologie überhaupt industrielle Größenordnung werden kann.
Wer diese Ebene übersieht, diskutiert über Algorithmen, während andere längst über Kreditlinien, Netzanschlüsse und Infrastruktur entscheiden.
Im nächsten Monat geht es um die Gegenbewegung am anderen Ende des Stacks. Wenn Bauen fast nichts mehr kostet, wird etwas anderes knapp: Aufmerksamkeit.

Über den Autor
Fabian Westerheide ist Unternehmer, KI-Investor und Autor. Seit vielen Jahren investiert er in Technologie- und KI-Unternehmen und beschäftigt sich mit den wirtschaftlichen, strategischen und politischen Auswirkungen Künstlicher Intelligenz. Heute ist er unter anderem Gründungspartner des auf KI spezialisierten Venture-Capital-Investors AI.FUND. Gemeinsam mit seiner Frau Veronika Westerheide veranstaltet er seit 2016 die Berliner KI- Konferenz Rise of AI. Er ist Autor des Buches „Die KI-Nation“.
Startup-Jobs: Auf der Suche nach einer neuen Herausforderung? In der unserer Jobbörse findet Ihr Stellenanzeigen von Startups und Unternehmen.